Pleno de la Asamblea Nacional aprobó reformas al Código Tributario
El proyecto recibió 83 votos a favor. Revolución Ciudadana cuestionó los plazos para revisar decisiones tributarias y las multas por incumplimientos en la declaración patrimonial.
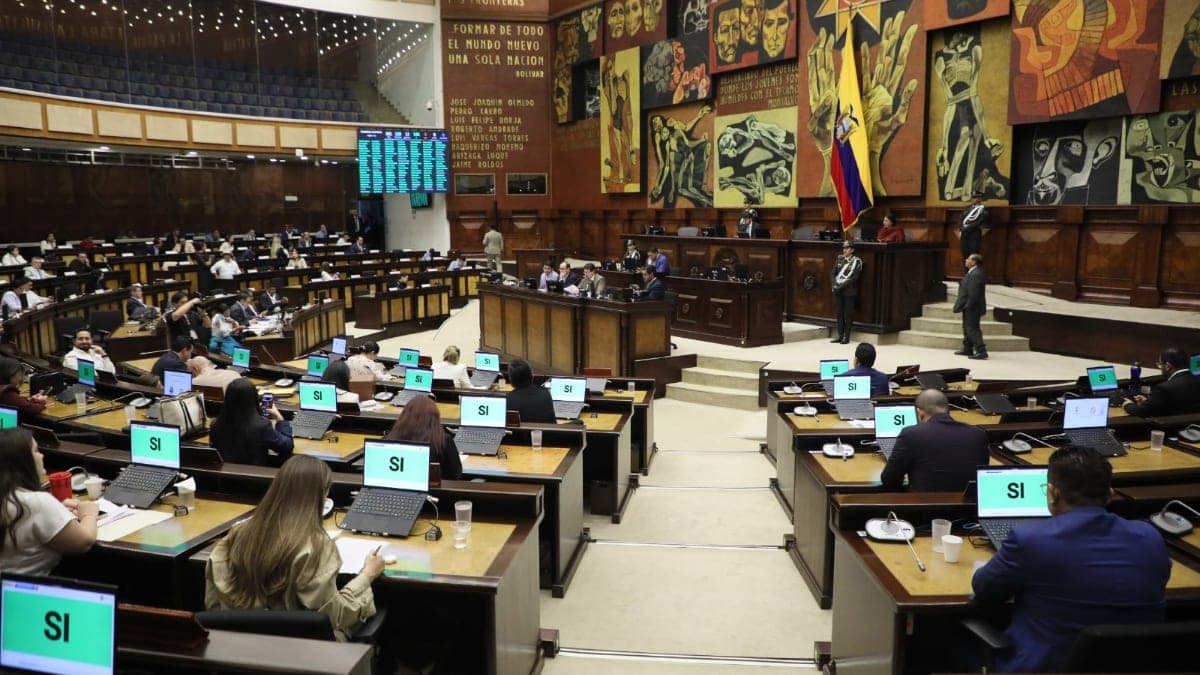
La Asamblea Nacional aprobó este martes 6 de octubre el proyecto de Ley Orgánica Reformatoria al Código Tributario. El texto modifica procedimientos relacionados con notificaciones, reclamos, devolución de pagos en exceso, cobro de deudas y sanciones.

‼️#URGENTE Con 83 votos a favor, 60 en contra y tres abstenciones, el Pleno de la Asamblea Nacional aprobó el proyecto de Ley Orgánica Reformatoria al Código Tributario este martes 6 de octubre. DG

¿Cuáles son los cambios?
Las autoridades deberán priorizar el correo electrónico o casillero que el contribuyente haya elegido expresamente para recibir notificaciones dentro del trámite. En las notificaciones electrónicas se utilizarán el buzón tributario y los correos designados.
Las circulares serán obligatorias para los funcionarios de las autoridades tributarias, pero no para los contribuyentes. Los manuales, instructivos y criterios internos no podrán crear obligaciones ni modificar exenciones o beneficios establecidos en las normas.
Para los pagos en exceso, el contribuyente podrá presentar un reclamo si transcurren 120 días sin recibir la devolución. Si la administración niega total o parcialmente el dinero solicitado, tendrá 20 días hábiles desde el día siguiente a la notificación para reclamar.
La administración deberá resolver y notificar los reclamos tributarios en un máximo de 120 días hábiles. Si necesita aclaraciones o documentos adicionales, deberá solicitarlos durante los primeros 60 días. El conteo podrá suspenderse por ese requerimiento una sola vez y continuará por los días restantes cuando el contribuyente entregue lo solicitado.
En los recursos de revisión, que permiten cuestionar determinadas decisiones tributarias firmes, la autoridad deberá tramitar las solicitudes que cumplan los requisitos legales y emitir una respuesta motivada.
El plazo para resolver será de 180 días hábiles desde la presentación del recurso. Si la autoridad no emite y notifica una respuesta dentro de ese tiempo, quedará ratificada la decisión cuestionada. Para cuatro de las causales previstas en el Código, la revisión deberá solicitarse dentro de un año desde la notificación de la decisión.
Las multas por contravenciones tributarias irán desde el 6% de un salario básico unificado hasta tres salarios básicos. Para las faltas reglamentarias, relacionadas con el incumplimiento de procedimientos y requisitos, el rango será del 6% de un salario básico hasta dos salarios básicos. Los límites variarán cuando cambie el salario básico utilizado para calcularlos.
En los procesos de cobro coactivo, el contribuyente podrá presentar su oposición ante un juez o ante el funcionario ejecutor. Tendrá 20 días para hacerlo, contados desde el día hábil siguiente a la notificación de la orden de pago.
La presentación de esa demanda suspenderá la competencia del funcionario recaudador. El juez resolverá las solicitudes del contribuyente para revocar o sustituir medidas cautelares. El trámite se sujetará al Código Orgánico General de Procesos.
La autoridad que emitió una decisión administrativa, o su superior, podrá corregir errores de escritura, nombres y cálculos, por iniciativa propia o a petición del interesado, dentro de los plazos de prescripción.
Si al resolver un reclamo o recurso contra una determinación tributaria se identifican valores a favor del contribuyente relacionados con las diferencias revisadas, la administración deberá ordenar su devolución en la misma resolución. Para ello, no deberán haber transcurrido más de tres años entre el pago y la presentación del reclamo o recurso.
El proyecto también modifica la Ley de Régimen Tributario Interno. En el apartado de energía eléctrica con tarifa de IVA del 0%, añade que esa disposición será desarrollada mediante el reglamento que expide el Ejecutivo.
Quienes estén obligados a presentar la declaración patrimonial y no lo hagan serán sancionados con una multa de entre 1.000 y 2.075 salarios básicos. Si presentan la declaración, pero omiten activos ubicados en el exterior, la multa será del 0,5% del valor no reportado, con un máximo de 2.075 salarios básicos.
La bancada de Revolución Ciudadana alertó que las reformas plantean aplicar una tarifa de IVA del 0% a bienes y servicios del sector energético. La asambleísta Mónica Alemán sostuvo que el Ejecutivo decidirá, mediante reglamento, cuáles de esos servicios estarán gravados con el impuesto.
En un comunicado del 1 de octubre, la bancada rechazó el texto aprobado en la Comisión de Régimen Económico. Cuestionó la reducción del plazo para solicitar la revisión de decisiones tributarias y la negativa por falta de respuesta en 180 días. También calificó de desproporcionadas las multas de hasta 2.075 salarios básicos.